
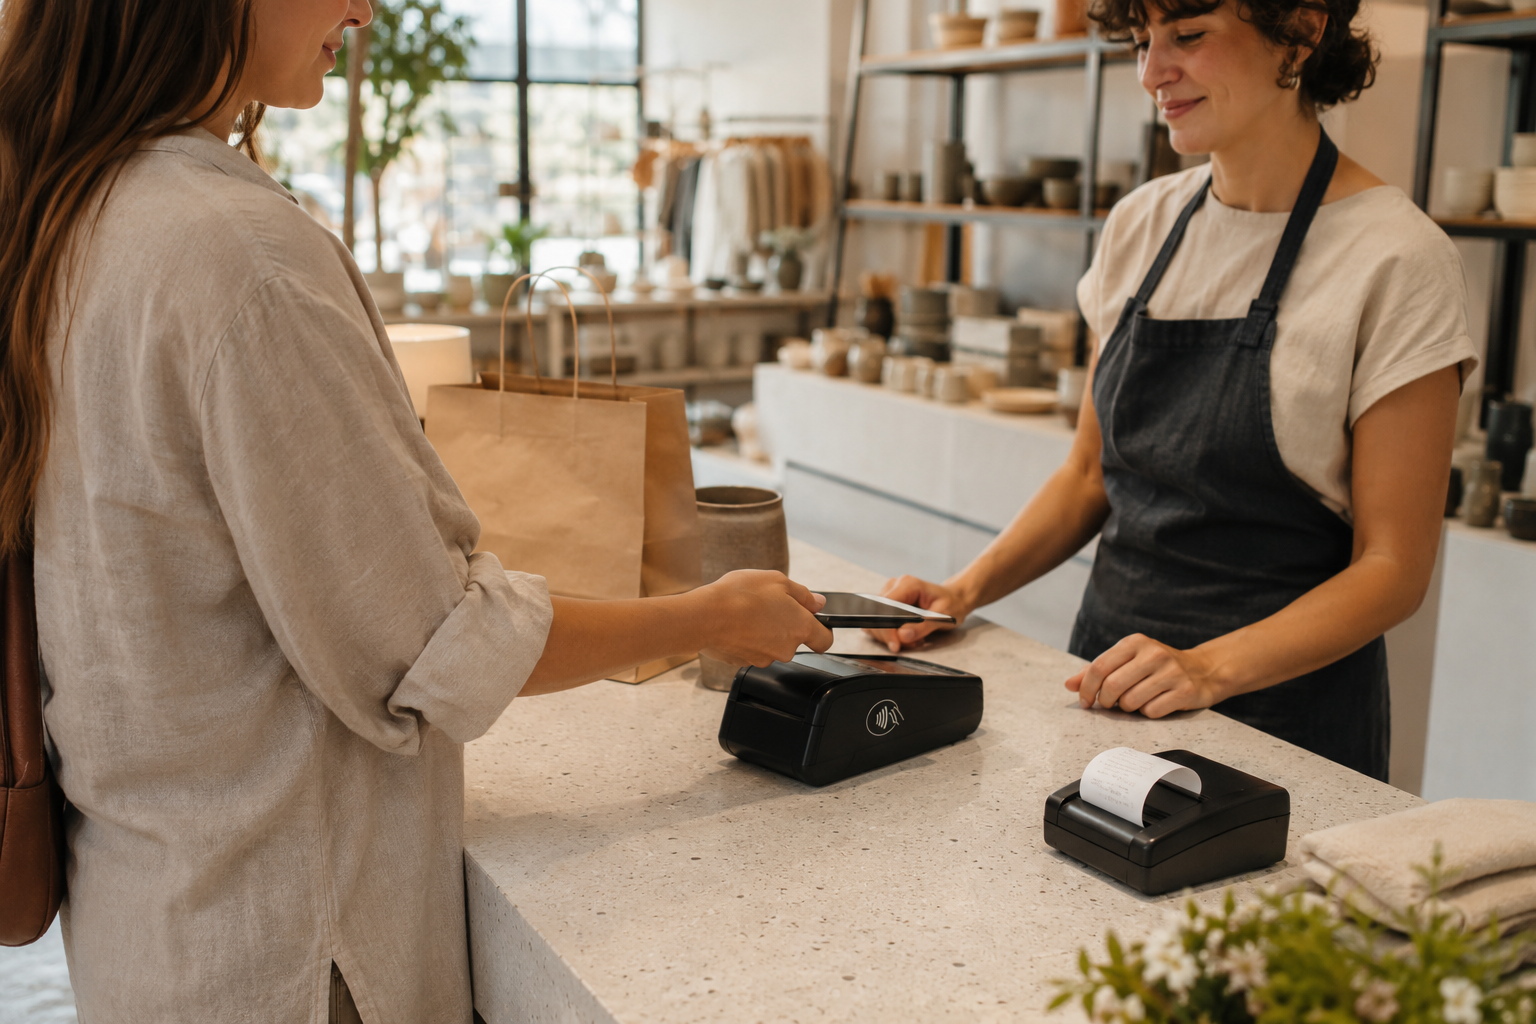
Ви прикладаєте картку до терміналу, чуєте короткий сигнал — і за пару секунд оплата пройшла. Здається, ніби нічого складного не відбулося. Але за цією миттю ховається ціла низка операцій, у яких банки, платіжні системи й магазин обмінюються даними, щоб гроші дійшли за призначенням.
Еквайринг це послуга, яка дозволяє бізнесу приймати оплату банківськими картками через термінал або сайт. Простіше кажучи, це технічна можливість брати з клієнта гроші не готівкою, а безготівково, коли він розраховується карткою. Далі розберемо, як влаштований цей механізм і з чого він складається.
Що таке еквайринг і навіщо він потрібен
Слово звучить складно, але суть проста. Коли магазин хоче приймати картки, він підключає відповідну послугу в банку. Після цього клієнт може платити карткою, а гроші зрештою потрапляють на рахунок продавця.
Уявімо невелику квіткову крамницю. Раніше власниця брала лише готівку й регулярно втрачала покупців, які не носять із собою купюр. Щойно вона поставила термінал, люди почали розраховуватися картками просто з телефона, і частина відмов зникла сама собою.
Ще один приклад. Майстер манікюру працює вдома й приймав оплату переказом на картку. Це було незручно й виглядало несерйозно. Після підключення мобільного терміналу клієнтки почали платити прямо на місці, а прийом грошей став схожим на роботу справжнього салону.
Можливість заплатити звичним способом часто вирішує, залишиться клієнт чи піде туди, де його готові обслужити зручно.
Головна цінність тут не в самій технології, а в тому, що вона прибирає бар’єр. Клієнту не треба шукати банкомат чи готівку, а продавець не втрачає продаж через дрібну незручність.
Які бувають види еквайрингу
Послуга не однакова для всіх, бо бізнес приймає оплату по-різному. Хтось торгує в приміщенні, хтось — на виїзді, а хтось узагалі лише в інтернеті. Під кожен випадок є свій варіант.
Основні різновиди виглядають так:
- торговий — оплата через стаціонарний термінал у магазині чи закладі;
- мобільний — переносний термінал, який зручний для доставки та виїзних послуг;
- інтернет-еквайринг — прийом оплати картками онлайн прямо на сайті;
- QR-оплата — клієнт сканує код і платить зі свого застосунку.
Візьмемо приклад із життя. Служба доставки їжі використовує мобільні термінали, щоб кур’єр брав оплату карткою біля дверей клієнта. А от інтернет-магазин обходиться без фізичного пристрою взагалі, бо всі платежі проходять через сайт.
Вибір залежить від того, де саме відбувається продаж. Іноді бізнес поєднує кілька видів одразу: наприклад, має і термінал у магазині, і онлайн-оплату на сайті для замовлень із доставкою.
Як працює механізм еквайрингу
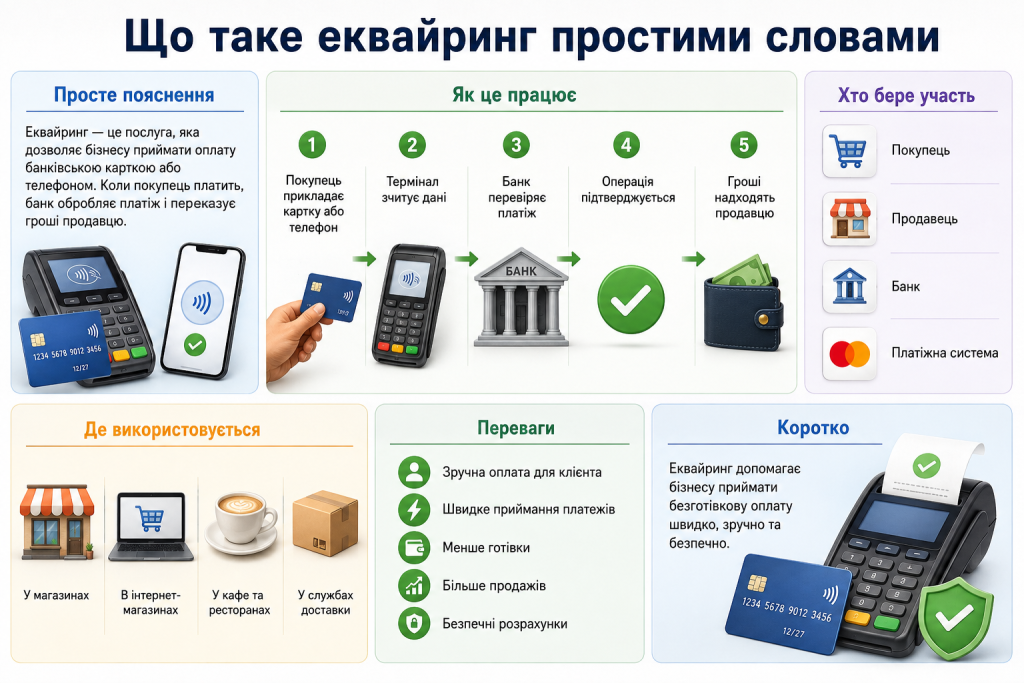
Найцікавіше починається в момент оплати. Здається, що все миттєво, але насправді за ці секунди відбувається кілька кроків, у яких бере участь відразу кілька сторін.
Ось як виглядає процес крок за кроком:
- Клієнт прикладає картку до терміналу або вводить її дані на сайті.
- Дані передаються в банк продавця, а звідти — у платіжну систему.
- Платіжна система звертається до банку клієнта й запитує підтвердження.
- Банк клієнта перевіряє, чи є гроші, і дає відповідь.
- Якщо все гаразд, сума списується, а операція підтверджується.
Розглянемо це на прикладі. Покупець платить за навушники дві тисячі гривень. Термінал відправляє запит, банк покупця бачить, що гроші є, і схвалює оплату. Магазин отримує підтвердження, а клієнт забирає товар — усе за кілька секунд.
Важливо розуміти, що гроші не завжди падають на рахунок продавця миттєво. Часто вони зараховуються протягом одного-двох робочих днів, бо системі потрібен час на остаточну обробку операції.
Хто бере участь у процесі
За простою дією з карткою стоїть чіткий ланцюжок учасників. Кожен виконує свою роль, і без будь-якої ланки оплата б не відбулася.
Учасники та їхні задачі виглядають так:
| Учасник | Роль у процесі |
|---|---|
| Клієнт | Оплачує покупку своєю карткою |
| Банк-еквайр | Обслуговує термінал і рахунок продавця |
| Платіжна система | Передає дані між банками |
| Банк клієнта | Перевіряє кошти та підтверджує оплату |
Продавець тут отримує головну вигоду — можливість приймати картки. Банк-еквайр забезпечує технічну сторону, платіжна система з’єднує учасників, а банк клієнта відповідає за те, щоб гроші реально були на рахунку.
Саме тому за послугу береться комісія. Її ділять між собою учасники ланцюжка, адже кожен вкладає свою частину роботи в те, щоб оплата пройшла швидко й безпечно.
Скільки коштує підключення й обслуговування
Послуга не безкоштовна, і це логічно, адже за нею стоїть ціла інфраструктура. Витрати зазвичай складаються з кількох частин, і про них варто знати наперед, щоб не було сюрпризів.
Основні статті витрат такі. Перша — це комісія за кожну операцію, яку банк утримує з кожного платежу. Друга — вартість або оренда самого терміналу, якщо йдеться про фізичний прийом оплати. Третя — можливе абонентське обслуговування, яке є не в усіх банків.
Комісія за прийом карток — це не втрата, а плата за те, що бізнес не втрачає клієнтів, готових платити безготівково.
Розмір комісії залежить від обороту, сфери бізнесу й конкретного банку. Що більший оборот у магазину, то вигідніші умови він зазвичай може виторгувати, тож перед підключенням варто порівняти пропозиції кількох банків.
Кому варто підключати еквайринг
Тут усе залежить від того, як бізнес працює з клієнтами. Комусь послуга життєво необхідна, а хтось поки що спокійно обходиться іншими способами оплати.
Розглянемо ситуації. Кав’ярня з живим потоком відвідувачів без прийому карток втрачає частину виручки щодня, бо не всі носять готівку. Онлайн-магазин без інтернет-оплати теж програє, адже клієнти звикли платити карткою прямо під час замовлення.
Водночас є випадки, коли з підключенням можна не поспішати. Майстер, який має кілька клієнтів на тиждень і приймає перекази, поки що обходиться без терміналу. Але щойно потік зростає, зручність прийому карток стає відчутною перевагою.
Почніть із простого: оцініть, скільки клієнтів хотіли б платити карткою, і порівняйте умови кількох банків. Так ви зрозумієте, чи готовий ваш бізнес до цього кроку й який саме вид послуги підійде саме вам.
Поширені міфи про еквайринг
Навколо прийому карток накопичилося кілька хибних уявлень, які іноді відлякують підприємців. Перший міф — що це вигідно лише великим мережам. Насправді сьогодні послугу підключають навіть майстри та невеликі крамниці, бо умови стали доступнішими, а мобільні термінали — компактними й недорогими.
Другий поширений міф — що комісія з’їдає весь прибуток. Так, банк утримує свій відсоток, але цей відсоток закладається в ціну товару чи послуги. У підсумку бізнес не втрачає, а навпаки виграє, бо не відпускає клієнтів, які не готові платити готівкою.
Третя ілюзія стосується складності підключення. Здається, ніби це довга бюрократія з купою документів. Насправді більшість банків оформлює послугу швидко, а термінал видає готовим до роботи, тож почати приймати картки можна вже за кілька днів.
Тверезий погляд на ці моменти знімає зайві сумніви. Тоді еквайринг сприймається не як складна розкіш для обраних, а як звичайний робочий інструмент, який робить оплату зручною і для продавця, і для покупця.
Чим безпечна оплата карткою
Багато клієнтів переживають, чи не потраплять їхні дані в чужі руки під час оплати. Насправді сучасний прийом карток побудований так, щоб захистити гроші й інформацію на кожному кроці. Дані картки шифруються, а продавець зазвичай навіть не бачить повного номера й пароля покупця.
Розглянемо приклад. Клієнт платить онлайн, вводить дані картки, а система перенаправляє його на захищену сторінку банку для підтвердження. Часто банк додатково просить код із СМС, тож навіть якщо хтось перехопить дані, без цього коду оплату не завершити.
Для продавця це теж плюс. Він отримує підтверджену оплату й не тримає в себе чутливу інформацію про картки клієнтів, а отже не ризикує відповідати за її збереження. Такий підхід робить безготівковий розрахунок надійним для обох сторін і поступово витісняє готівку навіть у дрібних покупках.
